俱乐部上市国内外对比,融资路径与治理差异
俱乐部上市在海外并不罕见,曼联、尤文图斯、多特蒙德各自走过不同道路,融资路径与治理差异由此显现。国内广州恒大淘宝曾登陆新三板,却很快摘牌,中超俱乐部仍多靠母公司输血。两种模式背后,是资本市场对足球资产定价、控制权安排与联赛治理的不同回答,值得仔细比较。
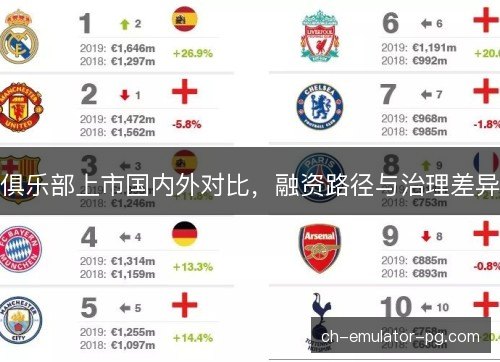
海外俱乐部上市最早集中在欧洲,曼联在纽约证券交易所挂牌,尤文图斯在米兰证券交易所交易,多特蒙德则登陆法兰克福证券交易所。阿森纳、罗马、拉齐奥也曾或仍在公开市场出现。这些俱乐部把部分股权卖给公众,借此获得球场建设、引援和日常运营资金,同时接受信息披露与市场监管。
融资路径并不只是首次公开募股。曼联多次利用发债和增发补充资金,格雷泽家族通过杠杆收购掌握控制权。尤文图斯依靠阿涅利家族控股公司持续注资,也曾在市场增发。多特蒙德强调球迷持股,股权分散却保持俱乐部会员对关键决策的影响力。不同路径决定了谁出钱、谁受益、谁承担风险。
治理差异集中在控制权设计。曼联采用双层股权,格雷泽家族以较少股份掌握投票权。尤文图斯由控股股东主导董事会,小股东影响有限。多特蒙德则因会员制传统,重大事项需考虑球迷态度。公开上市没有自动带来民主治理,反而可能固化家族或财团控制,资本市场约束与内部人控制同时存在。
国内职业俱乐部登陆资本市场案例很少。广州恒大淘宝曾在新三板挂牌,成为中超俱乐部对接公开市场的标志事件。挂牌后融资规模有限,交易活跃度不高,最终选择摘牌。江苏苏宁、山东泰山、北京国安等俱乐部更多依靠母公司或地方国资支持,股权融资并非主要渠道,债务与赞助才是日常运转的依靠。
为什么国内俱乐部难以复制曼联、尤文图斯、多特蒙德的上市路径?核心在于盈利模型薄弱。中超俱乐部收入高度依赖门票、赞助和母公司拨款,转播权分配有限,衍生品开发不足。球员工资与转会费却居高不下,账面长期亏损。公开市场要求持续盈利预期与透明财务,国内俱乐部很难满足,券商与投资者自然谨慎。
治理结构差异同样明显。欧洲上市俱乐部通常有清晰的股东大会、董事会和管理层分工,财务报告按季度或年度披露。曼联、尤文图斯、多特蒙德都要面对交易所规则和投资者质询。pg国内俱乐部往往由母公司一体化管理,教练与球员引进服从集团战略,俱乐部缺少独立董事会,财务与关联交易透明度不足,外部股东难以真正监督。
融资路径背后是联赛与资本市场的制度基础。欧洲足球有成熟的转会市场、保险与球场资产,俱乐部可以把比赛日收入、转播合同和商业赞助证券化。英超、意甲、德甲、西甲形成稳定版权收入,曼联、尤文图斯、多特蒙德因此更容易获得贷款和股权融资。中超版权收入波动大,俱乐部资产权属不清,上市融资缺乏可抵押标的。
控制权与球迷关系也塑造治理。曼联的格雷泽家族长期不受部分球迷欢迎,债务与分红争议不断。尤文图斯与阿涅利家族关系深厚,决策效率高但制衡偏弱。多特蒙德会员在票价、球场氛围和重大事项上有发言权,上市并未削弱球迷文化。国内俱乐部与球迷缺少治理通道,股改与中性名政策改变股东结构,却未解决参与问题。
国外上市也非万能。曼联在纽交所经历股价波动,负债与分红长期受批评。尤文图斯因成绩起伏和财务造假案承受监管压力,股价与声誉受损。多特蒙德虽治理稳健,仍需依赖转会收益与欧冠资格。资本市场能提供资金与约束,却不能替代竞技成绩、青训和商业开发,上市俱乐部的压力反而更公开。
国内近年的股改尝试提供另一种融资与治理实验。山东泰山引入地方国资与多家股东,北京国安经历中赫集团与中信重组,广州队则在大股东收缩后艰难求生。这些变化试图把俱乐部从单一母公司风险中剥离,但新股东往往要求政府协调与政策支持。股权多元化改善短期现金流,却没有形成可持续盈利模式与独立治理文化。
从更广视角看,俱乐部上市把足球组织变成可交易资产,也把联赛规则、财务公平和投资人保护捆绑在一起。欧洲有欧足联财政公平规则、英超盈利与可持续性规则,违规会带来扣分与禁赛。国内联赛准入与欠薪治理仍在完善,俱乐部历史债务、关联交易和薪酬体系缺少硬约束,投资者保护机制也较薄弱。
往后看,国内俱乐部未必都要挤向首次公开募股。资产分拆、球场运营公司、青训学院和商业赛事公司可能先走向资本市场,俱乐部本体继续由多元股东持有。广州恒大淘宝的新三板经历说明,挂牌只是起点,持续盈利与治理升级才是关键。如果联赛收入更稳定、财务更透明,更多中国俱乐部才可能获得公开市场耐心。
曼联、尤文图斯、多特蒙德的经验提醒,上市不是荣誉标签,而是融资契约与治理承诺。谁掌握投票权、如何分配转播收入、怎样保护小股东和球迷,都会决定俱乐部能否承受周期波动。中国俱乐部若只把上市当作纾困工具,忽视财务纪律与联赛治理,资本很快会失去兴趣。反之,稳健制度可能让足球资产获得更长久定价。